Domain motel-frankfurt.de kaufen?
Wir ziehen mit dem Projekt
motel-frankfurt.de um.
Sind Sie am Kauf der Domain
motel-frankfurt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain motel-frankfurt.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
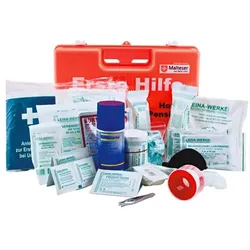
LEINA-WERKE Hotel & Pension Erste-Hilfe-Koffer »Pro Safe Plus«, 40x30x15 cmHotel & Pension Erste-Hilfe-Koffer »Pro Safe Plus«, Füllung nach DIN-Norm: DIN 13157, Einsatzort: Hotel & Gastronomie, Montage: Wandmontage, Füllung im Lieferumfang: mit Füllung, Hersteller Name: Leina-Werke, Höhe: 300 mm, Artikelbezeichnung: Pro Safe Plus, Gewicht: 5.05 kg, Tiefe: 150 mm, Hersteller-Artikelnummer: REF21134, Breite: 400 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer148,10 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
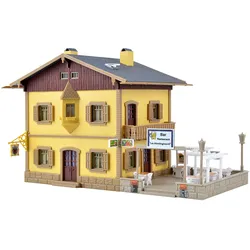
Vollmer 49233 H0 - GasthausDas Vollmer Gasthaus im Maßstab H0 ist eine detailreiche Ergänzung für jede Modelleisenbahnanlage. Es verleiht der Miniaturwelt eine gemütliche und einladende Atmosphäre. Maße von 130 x 116 x 122 mm gefertigt aus robustem Kunststoff geeignet für Modellbaufans ab 15 Jahren Teil der Start- und Spar-Serie Dieses Modellgebäude stellt ein charmantes, zweistöckiges Gasthaus dar. Die gelbe Fassade mit den braunen Fensterläden und der Balkon über dem Eingangsbereich schaffen ein authentisches Erscheinungsbild. Ein besonderer Blickfang ist die seitliche Terrasse, die mit Tischen, Stühlen und einer Pergola ausgestattet ist. Diverse Schilder, wie das des Restaurants „La Montagnard“, runden das detailverliebte Design ab und machen das Gebäude zu einem lebendigen Mittelpunkt auf jeder Anlage.32,79 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Adler AD 2252 Haartrockner Hotel Schwimmbad Pension Ferienhaus Ferienwohnung WandhalterungDer Adler AD 2252 Haartrockner ist ideal für Hotels, Pensionen, Ferienhäuser und Schwimmbäder geeignet. Das Gerät ist mit einer automatischer Abschaltung nach dem Einsetzen des Haaartrockners in die an der Wand montierten Halterung ausgestattet. Der abnehmbare Einlassluftfilter vereinfacht die Reinigung und verlängert die Lebensdauer des Gerätes. Für eine komfortable Nutzung sorgt ein 1,60 m langes Spiralkabel. Das Wandmontage-Kit ist im Lieferumfang enthalten.14,89 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
LEINA-WERKE Hotel & Pension Erste-Hilfe-Koffer »Pro Safe«, 31x21x13 cmHotel & Pension Erste-Hilfe-Koffer »Pro Safe«, Füllung nach DIN-Norm: DIN 13157, Einsatzort: Hotel & Gastronomie, Montage: Wandmontage, Füllung im Lieferumfang: mit Füllung, Hersteller Name: Leina-Werke, Höhe: 210 mm, Artikelbezeichnung: Pro Safe, Gewicht: 3.3 kg, Tiefe: 130 mm, Hersteller-Artikelnummer: REF21114, Breite: 310 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer109,13 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
LEINA-WERKE Hotel & Pension Erste-Hilfe-Koffer »Pro Safe Plus«, 40x30x15 cmHotel & Pension Erste-Hilfe-Koffer »Pro Safe Plus«, Füllung nach DIN-Norm: DIN 13157, Einsatzort: Hotel & Gastronomie, Montage: Wandmontage, Füllung im Lieferumfang: mit Füllung, Hersteller Name: Leina-Werke, Höhe: 300 mm, Artikelbezeichnung: Pro Safe Plus, Gewicht: 5.05 kg, Tiefe: 150 mm, Hersteller-Artikelnummer: REF21134, Breite: 400 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer148,10 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Vollmer 49233 H0 - GasthausDas Vollmer Gasthaus im Maßstab H0 ist eine detailreiche Ergänzung für jede Modelleisenbahnanlage. Es verleiht der Miniaturwelt eine gemütliche und einladende Atmosphäre. Maße von 130 x 116 x 122 mm gefertigt aus robustem Kunststoff geeignet für Modellbaufans ab 15 Jahren Teil der Start- und Spar-Serie Dieses Modellgebäude stellt ein charmantes, zweistöckiges Gasthaus dar. Die gelbe Fassade mit den braunen Fensterläden und der Balkon über dem Eingangsbereich schaffen ein authentisches Erscheinungsbild. Ein besonderer Blickfang ist die seitliche Terrasse, die mit Tischen, Stühlen und einer Pergola ausgestattet ist. Diverse Schilder, wie das des Restaurants „La Montagnard“, runden das detailverliebte Design ab und machen das Gebäude zu einem lebendigen Mittelpunkt auf jeder Anlage.32,79 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Vollmer Gasthaus mit MetzgereiDieser Bausatz ist mit umfangreichem Zubehör ausgestattet. Neben der passenden LED-Beleuchtung für den Innenraum, liegen dem Bausatz Tische und Bänke für den angeschlossenen Biergarten und eine Ladeneinrichtung für die Metzgerei bei. Maße: L 21 x B 15 x H 15 cm.44,76 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lobis, Marlene: Südtiroler GasthausSüdtiroler Gasthaus , Gastfreundschaft, Leidenschaft und geerdeter Genuss. Eine kulinarische Reise durch Südtirol. Hinter der Marke "Südtiroler Gasthaus" stehen 29 sehr individuelle Familienbetriebe, vor allem aber Menschen, die mit Leidenschaft ihre Gäste bewirten. Für ihre tägliche Arbeit haben sie sich gemeinsam hohe Qualitätskriterien gesetzt, die unabhängig überprüft werden. Sie achten auf kleine Kreisläufe, wählen gezielt einheimische, saisonale Produkte und verarbeiten diese nach überlieferten und neu interpretierten Rezepten. Mit diesem Buch unternehmen Sie eine Genusstour zu besonderen Südtiroler Gasthäusern. Sie erfahren von Herzblut und Ideenreichtum sowie die eine oder andere Anekdote über die Gastgeberinnen und Gastgeber. Im großen Rezeptteil lassen die Wirtsleute Sie in die Kochtöpfe schauen und verraten Ihnen ihre Lieblingsrezepte. , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20230912, Produktform: Leinen, Autoren: Lobis, Marlene, Fotograph: Blickle, Frieder, Redaktion: Gruppe Südtiroler Gasthaus, Seitenzahl/Blattzahl: 191, Keyword: Alto Adige; Familienbeetrieb; Freundschaft; Gast; Gastfreundschaft; Gastgeber; Gasthaus; Gasthäuser; Genuss; Genusstour; Geschichten; HGV; Kochtopf; Kulinarik; Leidenschaft; Lobis; Menschen; Qualität; Qualitätskriterien; Restaurant; Rezepte; Schlutzkrapfen; Stammgäste; Stammlokal; Südtirol; Tirolensie; Tourismus; Touristen; Wein; Weinglas; Wirt; Wirtshaus; Wirtsleute; kulinarisch; regional; regionale Produkte; saisonal, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 193, Höhe: 24, Gewicht: 830, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.